Découvrez notre gamme d'alimentation animale chez Agryco, spécialement conçue pour répondre aux besoins des éleveurs français. Nous proposons des produits de qualité tels que tourteaux, drêches et compléments alimentaire pour assurer une nutrition optimale de vos animaux. Nos solutions incluent également des éléments essentiels tels que le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium pour favoriser la santé et la croissance de vos animaux. N'oubliez pas d'explorer notre sélection de seau à lécher pour une utilisation pratique et efficace. Faites confiance à notre expertise en alimentation animale pour garantir le bien-être de vos animaux et la rentabilité de votre élevage.
Conseils, Devis, Suivi de commande
03 52 99 00 00
N° non surtaxé, 6j/7 de 8h à 18h30

Les tendances des marchés
Plein de produits pour vous réunis ici
L’edito d'Adrien
Du 27 Octobre 2026
Adrien, Responsable Nutrition

Marché ouvert en continu
du lundi 14h au vendredi 17h
Hors jours fériés
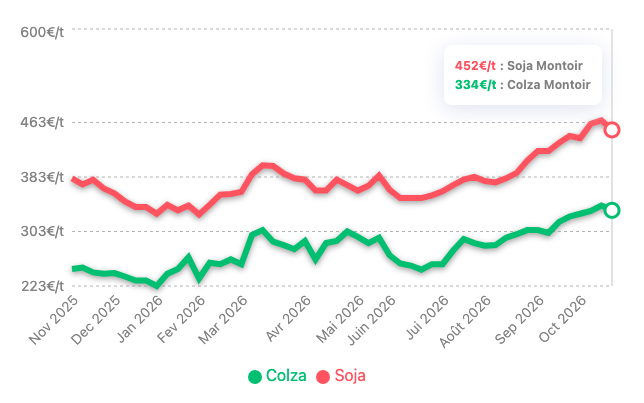
Analyse hebdomadaire des marchés d'alimentation animale — Mardi 27 octobre 2026
1. Aperçu Marché : Détente des céréales, pétrole au-delà des 100 $ et respiration logistique
Chers éleveurs,
Cette dernière semaine d'octobre s'ouvre sur une configuration de marché contrastée. D'un côté, le complexe céréalier mondial et européen accuse un repli significatif ; de l'autre, les tensions énergétiques au Proche-Orient maintiennent le pétrole WTI fermement au-dessus de la barre des 101 $/bbl sous l'effet des frappes au Yémen et des risques d'opérations militaires contre l'Iran.
Sur le terrain, plusieurs éléments majeurs redessinent les équilibres de vos rations :
- Un repli marqué sur les céréales et le maïs Euronext : Après la panique de la mi-octobre où le maïs a dépassé les 300 €/t sur l'échéance rapprochée, le marché marque le pas. Le maïs Euronext échéance mars 2027 consolide à 265,25 €/t. Ce reflux s'explique par l'afflux massif de maïs d'importation américain, nettement plus compétitif que l'origine européenne, ainsi que par l'accélération record de la moisson aux États-Unis qui tire Chicago vers le bas. Côté français, FranceAgriMer confirme que la récolte nationale de maïs est achevée à 97 %, mais le bilan physique est historique : seulement 6,63 Mt récoltées (contre près de 13 Mt l'an dernier) et une qualité médiocre avec à peine 22 % des grains classés en « bon à excellent ».
- Le blé sous pression géopolitique et technique : Le blé meunier Euronext décembre recule à 234 €/t. La prime de risque de guerre s'estompe temporairement suite aux déclarations d'ouverture de négociations diplomatiques tripartites dès novembre. En France, les semis d'automne affichent un bon rythme, réalisés à 45 %.
- La parité monétaire et la logistique fluviale : L'euro s'établit à 1,1208 $/€. La grande nouvelle logistique provient du Rhin : les précipitations du week-end ont permis une hausse d'environ +30 cm du niveau d'eau. Si les péniches ne naviguent pas encore à plein régime, cette crue progressive commence à débloquer l'approvisionnement des usines de trituration rhénanes et l'évacuation des tourteaux.
Faisons le point complet pour piloter vos achats de protéines et de coproduits sans figer de contrats au mauvais moment.
2. Focus Protéines Végétales (Soja & Colza)
2a. Soja : Analyse approfondie du marché du tourteau
Le tourteau de soja d'importation consolide sous l'effet de forces divergentes entre l'abondance nord-américaine et les blocages réglementaires européens.
- L'avalanche de graines aux États-Unis : La récolte américaine de soja bat son plein et approche désormais les 80 % de réalisation. Cette matière première abondante alimente des cadences de trituration très soutenues chez les industriels américains. La production de tourteau est attendue à un niveau record sur la campagne, ce qui alourdit les bilans et a provoqué une nette baisse à l'ouverture de Chicago ce matin.
- L'Amérique du Sud et l'élection brésilienne : Les semis brésiliens progressent dans d'excellentes conditions agronomiques. Sur le plan macroéconomique, l'élection de Lula au Brésil suscite des interrogations sur la trajectoire du réal face au dollar et l'agressivité future des exportations. Pour l'heure, les origines sud-américaines affichent un avantage de compétitivité d'environ 40 $/t par rapport au Golfe américain.
- Le verrou de l'EUDR (Déforestation) : En Europe, l'attentisme reste total pour les livraisons du premier trimestre 2027. En raison du manque de visibilité entourant la mise en œuvre du Règlement européen sur la déforestation (RDUE) au 31 décembre 2026, les opérateurs refusent de coter ou intègrent une surprime de risque. Le marché physique rapproché reste donc ferme.
- Cotations physiques départs ports : Hier, le tourteau de soja 48 % s'affichait à 458 €/t Montoir pour l'échéance Novembre-Décembre-Janvier (NDJ). Il cote 483 €/t La Pallice et 466 €/t Bilbao. La surprime sur la graine et le tourteau certifiés non-OGM (PCR) reste perchée à 190 €/t, maintenant le tourteau non-OGM au-delà des 640 €/t rendu ferme.
👨🌾 Perspectives et stratégie d'achat pour les éleveurs
Sur le terrain, il faut distinguer la tendance boursière de la réalité du bon de commande. À l'échelle internationale, le soja physique est abondant : les moissonneuses américaines ont déjà rentré près de 80 % de la récolte et les triturateurs tournent à plein régime. En théorie, cette pression de récolte pousse les cours vers le bas.
Mais en Europe, nous subissons un véritable « effet d'entonnoir » logistique et administratif :
- Sur le très court terme (novembre et décembre) : Les importateurs doivent gérer des entrepôts portuaires proches de la saturation et un risque réel de goulet d'étranglement sur les plannings de transport routier en fin d'année. Ne spéculez pas sur les derniers euros de baisse : assurez la couverture stricte de vos besoins d'automne pour garantir la présence physique de la marchandise dans vos cellules et éviter la rupture en ferme.
- Sur l'hiver et le début d'année 2027 : C'est le mot d'ordre inverse : refusez formellement de signer des contrats pour le premier trimestre 2027. Les cotations actuelles sur 2027 intègrent une surprime de précaution majeure liée aux incertitudes du règlement européen sur la déforestation (RDUE). Si Bruxelles venait à assouplir ou décaler le calendrier d'application, cette prime artificielle s'effondrerait immédiatement. De plus, le soja non-OGM (PCR) atteint des sommets intenables avec une prime à 190 €/t : le soja standard ou les protéines alternatives doivent être privilégiés partout où le cahier des charges le permet.
2b. Colza : Analyse approfondie du marché du tourteau
Le tourteau de colza entame un ajustement baissier salvateur sur le marché physique intérieur.
- Détente sur le Bas-Rhin et stocks de graines confortables : Contrairement aux tensions de début octobre, la situation européenne sur le colza s'avère bien approvisionnée. La récolte communautaire est supérieure à la moyenne quinquennale et la remontée de 30 cm du Rhin permet aux barges d'évacuer plus facilement les tourteaux au départ des usines allemandes. Les prix physiques sur le Bas-Rhin poursuivent ainsi leur ajustement à la baisse.
- Structure du marché à terme Euronext : Le contrat colza février 2027 cote à 549,50 €/t (+2,25 €). Les échéances différées s'échangent avec une prime (carry), ce qui incite les industriels au stockage. Cependant, les marges de trituration restent solides grâce à la bonne tenue de l'huile de colza (soutenue par le pétrole cher et le biodiesel).
- Positionnement en formulation : Avec un ratio de prix particulièrement attractif vis-à-vis du soja, le colza déshuilé continue d'être massivement incorporé dans les formules laitières, notamment en filière sans OGM où il se substitue avantageusement au soja PCR.
👨🌾 Perspectives et stratégie d'achat pour les éleveurs
Le tourteau de colza s'affirme comme le véritable pivot économique de vos plans d'alimentation cet hiver :
- Un allié économique imbattable en ration laitière : Avec un ratio de valorisation particulièrement affûté par rapport au soja (autour de 74 %), chaque point de protéine apporté par le colza vous revient nettement moins cher que via le soja. C'est d'autant plus vrai pour les élevages engagés en cahier des charges sans OGM : face à un soja PCR qui dépasse les 640 €/t rendu, maximiser le colza déshuilé dans vos concentrés de production est le levier numéro un pour préserver votre marge sur coût alimentaire.
- La logistique s'éclaircit sur le Rhin : La remontée de 30 cm du niveau d'eau du Rhin change la donne. Les usines de trituration du Bas-Rhin peuvent à nouveau charger leurs barges plus lourdement et évacuer leurs stocks de tourteaux, ce qui détend les cotations physiques intérieures.
- La stratégie à tenir : Contrairement aux semaines passées où le marché spot était rincé et indisponible, la matière revient. Profitez de ce reflux des cours physiques pour bâtir vos couvertures d'hiver en colza. La priorité reste de verrouiller avec votre fournisseur des calendriers de livraison par camion réguliers et cadencés, afin de sécuriser vos stocks avant le rush des commandes de grand froid.
3. Le Baromètre des Coproduits & Fibres
-
Pulpes de betterave : LES FLUX D'IMPORTATION ARRIVENT SUR LES PORTS !
La campagne betteravière française confirme son effondrement avec des volumes de pulpe attendus en baisse de plus de 50 %. L'origine France départ Marne demeure quasi introuvable et bloquée au sommet à 420 €/t.
Le tournant logistique : La disponibilité physique se détend enfin grâce aux flux maritimes. Des navires de pulpes d'importation (en provenance d'Espagne, de Belgique et des Pays-Bas) accostent sur nos ports de la façade atlantique et de la Manche. Ces volumes d'import permettent de débloquer les approvisionnements et se négocient quelques dizaines d'euros sous la cotation française. Certes, le tarif reste historiquement élevé, mais la matière est de nouveau achetable !
👉 Voir le produit
-
Luzerne déshydratée : PRIX VERROUILLÉS À 395 €/T
Sur le bassin traditionnel du Nord et de l'Est, la luzerne 18 % départ Marne reste figée sur son sommet à 395 €/t sur l'échéance novembre. Les usines de déshydratation nationales, affectées par les faibles volumes récoltés cet été, n'accordent aucune concession commerciale.
L'ouverture sur le terrain : Tout comme pour la pulpe de betterave, la disponibilité physique commence à respirer grâce aux flux européens frontaliers. Des volumes de luzerne d'importation intra-UE font désormais leur apparition dans le Sud-Est de la France pour pallier le déficit fourrager local. Même si les prix d'accès restent soutenus, l'arrivée de ces camions et flux d'importation soulage une région particulièrement déficitaire et permet de réapprovisionner les élevages qui ne trouvaient plus de matière disponible sur le marché intérieur.
👉 Voir le produit
-
Sons de meunerie : PALIER HISTORIQUE DES 200 €/T ATTEINT
Le son fin s'établit à 180 €/t dpt Ile-de-France, tandis que le son en pellets plafonne sur son seuil psychologique de 200 €/t. La farine basse monte à 205 €/t. Les moulins exécutent strictement leurs contrats de long terme sans alimenter un marché spot très restreint, alors que la demande des éleveurs en matières fibreuses est au maximum.
-
Corex :
Face à la pénurie de fibres traditionnelles, la disponibilité en coproduits solubles concentrés type Corex et en coques d'oléagineux se détend. Même si les prix reflètent la fermeté du gaz et de l'énergie, ces matières permettent d'apporter de la matière sèche et de la valeur nutritionnelle dans les mélangeuses.
-
Drèches de blé et de maïs : RETOUR DE LIQUIDITÉ SUR LE RAPPROCHÉ
La drêche de blé départ Marne s'établit à 324 €/t pour Novembre (-11 €/t). Le marché retrouve un peu de liquidité en première ou seconde main sur le rapproché, mais les quantités proposées restent modérées. La courbe des prix reste plate (flat) tout au long de l'hiver : il faut attendre le mois de mai 2027 pour voir les cotations repasser sous la barre des 300 €/t départ. La drêche de maïs Gand cote à 318 €/t (-2 €/t).
-
Farines de biscuits & coproduits de panification : LE LEVIER ÉNERGÉTIQUE CIRCULAIRE (TYPE TROTEC Q100)
Face à un maïs national rare et très cher, les éleveurs en FAF et formulateurs se tournent de plus en plus vers les coproduits de boulangerie et biscuiterie industrielle (comme le Trotec Q100, disponible en vrac benne).
Issu du recyclage de produits céréaliers cuits (biscuits, pâtes, pains), ce coproduit affiche une très forte concentration énergétique avec 1,14 UFL / kg brut, portée par 11 % de matières grasses et près de 48 % d'amidon et sucres solubles (pour environ 12 % de protéines).
Intérêt technico-économique : Les amidons ayant subi une cuisson lors du process agroalimentaire, leur digestibilité et leur vitesse de dégradation dans le rumen et le tube digestif sont excellentes, tout en apportant une appétence naturelle incomparable qui stimule l'ingestion. Sec, stable et homogène au stockage en exploitation, c'est une alternative économique directe pour doper la densité énergétique de vos rations (bovins, porcs) sans saturer vos cellules avec des céréales classiques surcotées.
👉 Découvrir le produit
Ce bilan de fin octobre marque un tournant opérationnel net : nous passons d'une phase de panique haussière à une phase de gestion technique et logistique des flux. Pour la conduite de votre exploitation, deux grands mouvements structurels redéfinissent la donne :
-
Le rééquilibrage de la matrice énergétique (repli du blé et déconnexion du maïs) :
L'envolée spectaculaire qui avait propulsé le maïs au-delà des 300 €/t sur le rapproché appartient désormais au passé. L'afflux massif de maïs américain importé à des tarifs très compétitifs (C&F Europe) est venu plafonner la spéculation sur les cours à terme. En parallèle, le repli du blé meunier Euronext vers la zone des 234 €/t offre une véritable fenêtre de tir. Pour les éleveurs équipés en fabrication d'aliments à la ferme (FAF), l'arbitrage est sans appel : face à une collecte française de maïs historiquement déficitaire (6,63 Mt seulement contre près de 13 Mt l'an passé) et très hétérogène en qualité sanitaire (à peine 22 % de grains classés « bon à excellent »), la stratégie la plus rentable consiste à réduire l'incorporation de maïs à son seuil minimal technique et à recharger les formules en blé fourrager et en orge.
-
Le retour du disponible physique sur la fibre et les coproduits (à prix élevés mais négociables) :
Le risque de rupture sèche qui paralysait les cours de ferme depuis le début de l'automne commence à s'estomper. L'adaptation des circuits commerciaux porte enfin ses fruits :
a. Sur la pulpe de betterave : L'effondrement de 50 % de la production sucrière nationale avait asséché l'offre française (bloquée à 420 €/t). L'arrivée des navires de pulpes d'importation (Belgique, Pays-Bas, Espagne) sur nos ports de la façade Manche/Atlantique permet de retrouver des volumes physiques réguliers entre 390 et 400 €/t port.
b. Sur la luzerne déshydratée : Alors que le bassin traditionnel du Nord/Est reste verrouillé à 395 €/t départ, des lots d'importation intra-UE font leur entrée dans le Sud-Est de la France, désengorgeant une zone d'élevage particulièrement touchée par le déficit fourrager.
c. Sur le lest ruminal : Le tourteau de tournesol Low Pro (277 €/t départ Saint-Nazaire) s'impose comme la solution cellulosique la plus rationnelle face à des déshydratés encore très chers, tandis que la liquidité revient progressivement sur les drèches de blé et les coproduits solubles type Corex.
-
Une lecture monétaire et logistique à double tranchant :
Si le pétrole WTI solidement installé au-dessus des 101 $/bbl et un euro autour de 1,1208 $/€ maintiennent des coûts de fret et de débarquement élevés, le déblocage partiel du Rhin (+30 cm d'eau ce week-end) permet aux triturateurs de réexpédier des tourteaux de colza et de soulager la chaîne d'approvisionnement.
En synthèse pour vos décisions de la semaine :
Ne cherchez pas à anticiper un effondrement brutal des cours mondiaux pour faire vos fonds de cellules. La règle d'or consiste à sécuriser sans tarder la livraison physique de vos besoins stricts de fin d'année (novembre-décembre) en tourteaux et en fibres pour vous prémunir des encombrements routiers, tout en refusant tout engagement lointain sur le premier trimestre 2027 (notamment sur le soja, où la surprime EUDR de fin d'année reste artificielle). Profitez de la réouverture des volumes d'importation pour reconstituer vos stocks de sécurité sans subir le monopole des origines françaises surévaluées.
5. Feuille de route stratégique pour vos commandes de la semaine :
-
Soja : Couvrir les besoins stricts, neutraliser 2027
À 458 €/t Montoir, sécurisez vos volumes de consommation pour novembre et décembre afin de vous prémunir des retards de transport routier de fin d'année. En revanche, laissez de côté le premier trimestre 2027 : l'incertitude autour de l'EUDR finira par se décanter et la récolte américaine record (80 % moissonnée) finira par peser sur les cours mondiaux.
-
Colza : Sécuriser les approvisionnements laitiers
Le tourteau de colza reste votre atout protéique majeur. La remontée du Rhin décongestionnant les usines du Bas-Rhin, assurez vos livraisons pour caler vos rations de début d'hiver au meilleur ratio coût/protéine.
-
Fibres & Coproduits : Éviter la pulpe française, privilégier l'import et le tournesol Low Pro
Ne surpayez pas la pulpe de betterave d'origine France à 420 €/t ! Si votre ration exige de la pulpe, orientez-vous vers les lots d'importation portuaire (390 - 400 €/t).
Notre sélection découverte
Découvrez nos meilleures ventes


-
Aliments Minéraux
Découvrez les avantages
de nos minéraux
afin de booster
votre activité bovine Je découvre !
-
Déstockage
Afin de vous préparer
au mieux pour la prochaine
campagne, profitez de
nos offres déstockage
à des prix très attractifs J'en profite !
-
Semences Fourragères
Découvrez notre sélection
des meilleures variétés
de semences fourragères
pour votre élevage Voir les produits
Nos meilleures ventes
Pour couvrir vos besoins


Nutrition animale
Toutes nos catégories phares


-

Produits à haut degré
d'appétence -

Paiement 100%
sécurisé -

Sélection des meilleures
marques
Merci de votre confiance
-
Amédée H.
( Polyculteur-Eleveur dans le 27 )

« La prise de commande est facile. Les interlocuteurs sont de bons conseillers. Les livraisons se font aux dates prévues et nous sommes prévenus par le transporteur. Il n'y a jamais eu de souci de facturation depuis plus de 3 ans que nous faisons appel à leurs services. »
-
Jerome p.
( Polyculteur-Eleveur dans le 02 )

« commande reçue en décembre 2021 pour la vitesse de livraison et son sérieux merci agriconomie »
-
Marylène C.
( Polyculteur-eleveur dans le 39 )
« commande reçue en décembre 2019 Rien à redire sur cette commande, simple, délai de livraison respectés, le chauffeur a appelé avant de livrer, palette arrivée en bon état »
En tant qu'éleveur, il est essentiel de comprendre l'importance d'une alimentation équilibrée pour vos animaux. C'est là qu'interviennent des produits clés comme le Réhydratant, le capteur de mycotoxines, les Vitamines, et l'Argile qui aide à la digestion. Dans ce guide, nous explorerons les spécificités, caractéristiques, avantages et types d’utilisation de ces produits.
L'importance du Réhydratant et du capteur de mycotoxines
Le Réhydratant, comme son nom l'indique, aide à réhydrater vos animaux, en particulier pendant les périodes de stress thermique. Il est essentiel pour maintenir une bonne santé et une production optimale. En revanche, le capteur de mycotoxines joue un rôle crucial dans la prévention des maladies en capturant les mycotoxines présentes dans l'alimentation de l'animal, empêchant ainsi leur absorption.
Les Vitamines et l'Argile : une aide digestive
Les vitamines C sont des nutriments essentiels à la croissance et au développement de vos animaux. Elles contribuent à renforcer leur système immunitaire et à améliorer leur bien-être général. De plus, l'argile verte du verlay agit comme une aide digestive, favorisant une bonne santé intestinale et aidant à prévenir les troubles digestifs.
Autres produits importants
D'autres produits comme le Tourteau, les drêches, le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium sont également essentiels pour une alimentation équilibrée. Le tourteau et les drêches sont d'excellentes sources de protéines, tandis que le caco3, le lithothamne et l'oxyde de magnésium fournissent les minéraux nécessaires. Le propylène glycol, quant à lui, peut aider à prévenir la cétose chez les vaches laitières.
Marques recommandées
Nous recommandons des marques de confiance telles qu'Hydroplus, Mycotox Extra et Fibratop pour ces produits nutritionnels. Chaque marque a ses propres spécificités et avantages, il est donc important de choisir celle qui correspond le mieux aux besoins de vos animaux.
En somme, une bonne alimentation est la clé du succès de votre élevage. Avec ces produits, vous pouvez assurer une alimentation équilibrée à vos animaux et ainsi garantir leur santé et leur productivité.


