


Découvrez notre gamme d'alimentation animale chez Agryco, spécialement conçue pour répondre aux besoins des éleveurs français. Nous proposons des produits de qualité tels que tourteaux, drêches et compléments alimentaire pour assurer une nutrition optimale de vos animaux. Nos solutions incluent également des éléments essentiels tels que le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium pour favoriser la santé et la croissance de vos animaux. N'oubliez pas d'explorer notre sélection de seau à lécher pour une utilisation pratique et efficace. Faites confiance à notre expertise en alimentation animale pour garantir le bien-être de vos animaux et la rentabilité de votre élevage.
Conseils, Devis, Suivi de commande
03 52 99 00 00
N° non surtaxé, 6j/7 de 8h à 18h30

Les tendances des marchés
Plein de produits pour vous réunis ici
L’edito d'Adrien
Du 22 Septembre 2026
Adrien, Responsable Nutrition

Marché ouvert en continu
du lundi 14h au vendredi 17h
Hors jours fériés
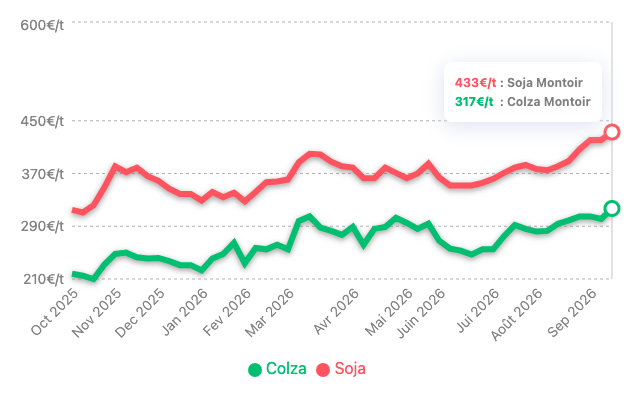
Tourteaux : Le soja s'envole à 436 €, le colza franchit 320 €, coup de chaud sur les protéines !
1. L'Aperçu Marché : Pétrole à 102 $, dollar fort et envolée générale des protéines
Chers éleveurs,
Cette fin du mois de septembre marque un nouveau franchissement de palier à la hausse sur l'ensemble du complexe des protéines et des coproduits. Le tourteau de soja prend encore +16 €/t sur une semaine pour atteindre 436 €/t Montoir, le colza suit la même trajectoire à 321 €/t, tandis que la pulpe de betterave franchit le seuil inédit de 400 €/t départ Marne !
Ce nouveau coup de chaud repose sur un alignement parfait de tous les facteurs haussiers :
- Un pétrole au plus haut et un dollar qui se raffermit : Le pétrole Brent franchit désormais les 102 $/baril (+2,35 $ sur la semaine), porté par l'escalade militaire en mer Noire et au Moyen-Orient. Dans le même temps, la parité monétaire s'enfonce à 1,1467 $/€. Ce dollar plus fort renchérit directement toutes les importations libellées en devises.
- Des frets maritimes au sommet : La hausse des carburants combinée aux tensions géopolitiques qui bloquent et rallongent les routes maritimes crée une surprime logistique majeure à l'importation sur nos ports français.
- Une crise d'exécution sur le Rhin et des céréales en arbitrage : L'étiage du Rhin reste critique, empêchant le chargement normal des barges et poussant l'écart entre les échéances boursières. En parallèle, le maïs français est tellement décevant en rendement que les fabricants d'aliments du bétail (FAB) et les éleveurs retirent le maïs de leurs formules pour racheter du blé, créant un report massif sur les protéines et les coproduits pour rééquilibrer les rations.
Décortiquons en détail chaque matière première pour vous aider à arbitrer vos approvisionnements sans dégrader votre marge.
2. Focus Protéines Végétales (Soja & Colza)
2a. Soja : Analyse approfondie du marché du tourteau
Le tourteau de soja franchit un nouveau cliquet à la hausse. La progression s'établit entre +10 et +20 €/t selon les départs, sans qu'aucun élément baissier ne vienne freiner cette escalade à court terme.
- Tous les moteurs de formation du prix sont au vert : À Chicago, le contrat Nov-26 monte à 1 308,75 c$/bu (+12,25 c$) et le tourteau Oct-26 prend +13,60$/st. Les Fonds Spéculatifs conservent des positions acheteuses record, portés par une consommation domestique américaine très vigoureuse (notamment en biocarburants). De plus, la parité monétaire dégradée et les frets maritimes au sommet alourdissent la facture une fois la marchandise rendue port.
- Pas de secours à attendre d'Amérique du Sud : Les marchés physiques FOB brésiliens et argentins restent extrêmement fermes. Les producteurs locaux conservent leurs graines et la demande à l'export (principalement chinoise) comme sur le marché intérieur brésilien reste très active, ne laissant aucune marge de manœuvre aux triturateurs.
- Le désastre du soja français : Jusqu'à -50 % de récolte ! C'est la révélation majeure de la semaine. La récolte française de soja a été dévastée par la canicule et la sécheresse. Les parcelles non-irriguées affichent des chutes de rendement de plus de 50 %, tandis que les parcelles irriguées perdent 20 à 40 %. Pire : les graines récoltées sont très sèches (autour de 10 % d'humidité), vertes, flétries, et la teneur en protéines est fortement altérée par les fortes chaleurs. Les usines françaises de trituration ne pourront pas tourner à pleine capacité en origine France, et la tension en Europe centrale assèche les flux de la mer Noire.
- Cotations physiques départs ports : Le tourteau de soja 48 % grimpe ce lundi à 436 €/t Montoir pour octobre (+16 €/t) et 435 €/t sur novembre. La prime certifiée non-OGM (PCR) s'établit à 150 €/t, maintenant le soja non-OGM au-dessus des 585 €/t rendu.
👨🌾 Soja : Perspectives et stratégie d'achat pour les éleveurs
Il n'y aura pas de grain baissier à moudre avant l'avancement concret de la collecte nord-américaine.
- Verrouiller le court terme (Octobre/Novembre/Décembre) : Face à l'effondrement de la récolte française et aux blocages de fret, assurez vos volumes stricts d'arrière-saison pour parer à tout risque de rupture physique.
- Ne pas engager l'année 2027 au sommet : Les cours actuels intègrent des sommets de surprime boursière et logistique. Laissez venir le long terme pour ne pas figer inutilement la surprime liée aux incertitudes d'application de la réglementation européenne déforestation (EUDR) au 1er janvier 2027.
2b. Colza : Analyse approfondie du marché du tourteau
Le tourteau de colza emboîte le pas du soja et colle à sa dynamique haussière. Certaines places portuaires se raffermissent même plus vite que le soja au prorata, ce qui tend le ratio protéique.
- Surchauffe sur les cotations physiques : Le tourteau de colza Montoir s'enflamme à 321 €/t pour octobre (+11 €/t sur la semaine) et 315 €/t sur novembre (+14 €/t). Le ratio colza/soja remonte à 73 %. Sur les autres origines, le tourteau High Pro au départ du port de Rouen s'adjuge +15 €/t, tandis que le Low Pro de Sète prend +10 €/t.
- Marché papier nerveux et blocage fluvial : Sur le Lower Rhine, le marché papier reste très technique, spéculatif et sujet à de fort coups de roulis en cours de journée. L'étiage persistant sur le Rhin empêche le chargement normal des barges. L'écart entre l'échéance novembre et février sur Euronext s'est creusé à -7 €/t, traduisant le désintérêt des opérateurs à prendre livraison sur un contrat novembre logistiquement bloqué par les fleuves.
- Amorce de reformulations : Le colza devenant particulièrement cher, les fabricants d'aliments et les nutritionnistes commencent à adapter leurs formules. Ils réduisent l'incorporation de colza pour le remplacer par un mix de soja et de tournesol. Des reventes de secondes mains sur le colza pourraient ainsi apparaître le mois prochain.
👨🌾 Colza : Perspectives et stratégie d'achat pour les éleveurs
Le colza reste une valeur refuge face au soja non-OGM (dont la prime PCR à +150 €/t pousse le soja à des tarifs inabordables). Toutefois, avec l'envolée du colza à 321 €/t, étudiez la substitution partielle par le tournesol. Pour vos besoins de court terme, privilégiez la garantie de livraison physique par camion auprès de votre fournisseur plutôt que le prix papier.
3. Le Baromètre des Coproduits & Fibres
-
Pulpes de betterave : BARRE DES 400 €/T FRANCHIE !
C'est l'un des sommets marquants de cette rentrée ! La pulpe de betterave 6 mm dpt Marne franchit le cap symbolique des 400 €/t sur octobre et novembre. Sous l'effet des récoltes de betteraves pénalisées par le sec et de la sécheresse sur les fourrages en ferme, la demande en déshydratés est explosive face à une offre rationnée. À 400 €/t, l'intégration de la pulpe en ration devient techniquement prohibitive et impose une réorientation immédiate. -
Sons de meunerie : Le son fin monte à 175 €/t, la farine basse à 200 €/t
La crise d'offre sur les issues de meunerie s'aggrave. Le son fin monte à 175 €/t dpt Ile-de-France (+3 €), le son en pellets atteint 185 €/t (+1 €), le remoulage s'établit à 192 €/t (-3 €) et la farine basse s'envole à 200 €/t (+5 €). L'activité des minoteries françaises est très limitée et en baisse par rapport à l'an dernier, la demande en farine restant morose malgré la fin des congés. Ce manque de trituration meunière prive le marché de volumes d'issues, alors que la demande des éleveurs en matières fibreuses est au plus haut. -
Tournesol High Pro : L'envolée du HP et la valeur du "tourteau pailleux"
Sur la qualité High Pro (38 % de protéine), le marché d'importation s'enflamme sous l'effet cumulé des frets, de la parité monétaire et des tensions géopolitiques en mer Noire : le HP Montoir prend +15 €/t en une semaine pour atteindre 333 €/t. En revanche, la production domestique française reste plus raisonnable afin de placer ses volumes. De son côté, le tournesol Low Pro (28 % de protéine) s'établit à 267 €/t dpt St-Nazaire (+3 €). Sa richesse en cellulose (le fameux "tourteau pailleux") en fait le véritable sauveur des rations d'automne pour apporter la fibre ruminale manquante à un prix très inférieur aux pulpes (400 €/t) ou à la luzerne déshydratée (340 €/t). À noter : l'offre en Low Pro est désormais épuisée en Belgique et absente en Espagne, il ne reste plus que la place de Saint-Nazaire disponible pour octobre. -
Drèches de maïs et de blé : Tensions sur le Non-OGM
La drêche de blé dpt Marne repart à la hausse à 310 €/t (+8 €/t sur la semaine), portée par la fermeté globale des protéines et du blé. La drêche de maïs monte quant à elle à 317 €/t dpt Gand (+6 €). L'offre est extrêmement rare sur le rapproché : la qualité non-OGM n'est plus offerte dans le Nord jusqu'à début 2027. Sur l'usine de Lacq, les approvisionnements se feront en maïs français jusqu'en fin d'année, mais le vendeur refuse de coter au-delà de janvier 2027 faute de visibilité sur ses achats de maïs. -
Acides Aminés : Décrochage marqué de la Tryptophane et Méthionine
Opportunité en nutrition de précision : la DL-Méthionine poudre décroche à 4 100 €/t (-200 €/t) et la Tryptophane baisse fortement à 3 800 €/t (-400 €/t). Les flux d'importation asiatiques agressifs et la lenteur des prises de positions pour le 4e trimestre forcent les vendeurs à concéder de nets rabais.
4. Bilan : Une crise de la fibre et un maïs décevant qui réorientent la formulation
En résumé, ce bilan de la troisième semaine de septembre confirme que le marché de l'alimentation animale subit une double pression.
D'un côté, les grandes commodités protéiques (soja à 436 €/t, colza à 321 €/t, tournesol HP à 333 €/t) sont propulsées vers les sommets par un pétrole à 102 $, des frets maritimes très chers, un dollar fort et l'effondrement d'au moins 50 % de la récolte française de soja.
D'un autre côté, le marché physique intérieur est percuté par deux décalages majeurs :
- Le fiasco des rendements en maïs français : Très décevants y compris en irrigué, ils poussent les fabricants d'aliments du bétail et les éleveurs en FAF à retirer le maïs des formules pour acheter du blé. Ce report vers le blé réclame un rééquilibrage immédiat en protéines et en coproduits.
- L'envolée des matières fibreuses : Avec des pulpes à 400 €/t, des sons fins à 175 €/t et une luzerne bloquée à 340 €/t, la fibre devient le poste le plus tendu en ferme.
Parier sur un effondrement brutal des tourteaux à court terme est irréaliste au vu des facteurs énergétiques et logistiques. La stratégie gagnante pour votre exploitation consiste à sécuriser la présence physique des protéines pour passer l'automne, tout en basculant une partie de vos besoins en fibres vers le tourteau de tournesol Low Pro (267 €/t) et vos besoins en protéines digestibles vers la drêche de blé (310 €/t) afin d'amortir le coût global de vos rations.
5. Conseils pratiques & Opportunités : Vos solutions de rentrée avec RUMIMAX
Pour vous accompagner face à ce contexte de prix élevés et de contraintes de livraison, nous vous apportons des solutions concrètes en ferme.
Offre RUMIMAX : Désormais déployée sur toute la France !
Pour répondre aux difficultés de stockage et de trésorerie, notre offre d'aliments du bétail RUMIMAX s'élargit désormais à l'ensemble du territoire français.
- Livraison en camion vis dès 3 tonnes seulement : Plus besoin de bloquer un camion complet de 28 tonnes au prix fort. Réservez vos besoins stricts en vrac camion vis à partir de 3 tonnes, avec une livraison rapide directement dans vos silos sous 5 jours ouvrés.
- Tarifs dégressifs et panachage cumulable : Profitez de prix dégressifs en cumul de volume. Vous pouvez associer dans la même livraison vos concentrés énergétiques, aliments veaux et mashs pour bénéficier du meilleur tarif au tonnage global.
Opportunités clés de la gamme RUMIMAX à saisir cet automne :
- Aliments de production & Concentrés énergétiques (Granulés & Mash) : Face à l'envolée du soja et du colza, découvrez nos formules concentrées (disponibles en OGM et Non-OGM) conçues pour booster l'efficacité alimentaire et valoriser au maximum vos ensilages.
- Gamme Veaux RUMIMAX (Granulé & Mash) : Assurez un démarrage rapide et un bon développement du rumen chez les jeunes animaux grâce à des aliments complets hautement appétents (18% et 21% PB).
- Mash Engraissement : Spécialement formulé pour optimiser la croissance et le GMV des bovins viande avec un excellent état corporel avant finition.
6. Vos actions concrètes pour la semaine / stratégie pour les éleveurs
-
Soja : Bloquer le rapproché, limiter les engagements 2027
À 436 €/t Montoir, couvrez vos besoins stricts d'octobre, novembre et décembre pour parer aux goulots d'étranglement logistiques. Limitez les achats pour l'année 2027 au sommet afin de ne pas figer la surprime liée à la réglementation EUDR. -
Pulpes & Fibres : Stopper la pulpe à 400 €, basculer sur le Tournesol Low Pro
À 400 €/t, la pulpe de betterave n'est plus rentable. Pour apporter la cellulose nécessaire à la rumination sans faire exploser votre coût de ration, intégrez du tournesol Low Pro à 267 €/t St-Nazaire. Attention : les stocks disponibles sur octobre s'épuisent vite ! -
Colza : Sécuriser la livraison camion plutôt que le papier
À 321 €/t Montoir, le colza reste bien placé face au soja non-OGM (dont la prime PCR est à +150 €/t). Les barges étant bloquées sur le Rhin, ne jouez pas avec vos stocks de sécurité : validez vos dates de livraisons par camion avec votre fournisseur. -
Drèches de maïs Non-OGM : Anticiper la pénurie dans le Nord
L'offre en drêche de maïs non-OGM est inexistante dans le Nord jusqu'en 2027 et Lacq est complète. Si votre cahier des charges impose du non-OGM, réorientez vos achats vers la drêche de blé (310 €/t) ou le tournesol HP (333 €/t).

Notre sélection découverte
Découvrez nos meilleures ventes


-
Aliments Minéraux
Découvrez les avantages
de nos minéraux
afin de booster
votre activité bovine Je découvre !
-
Déstockage
Afin de vous préparer
au mieux pour la prochaine
campagne, profitez de
nos offres déstockage
à des prix très attractifs J'en profite !
-
Semences Fourragères
Découvrez notre sélection
des meilleures variétés
de semences fourragères
pour votre élevage Voir les produits
Nos meilleures ventes
Pour couvrir vos besoins


Nutrition animale
Toutes nos catégories phares


-

Produits à haut degré
d'appétence -

Paiement 100%
sécurisé -

Sélection des meilleures
marques
Merci de votre confiance
-
Amédée H.
( Polyculteur-Eleveur dans le 27 )

« La prise de commande est facile. Les interlocuteurs sont de bons conseillers. Les livraisons se font aux dates prévues et nous sommes prévenus par le transporteur. Il n'y a jamais eu de souci de facturation depuis plus de 3 ans que nous faisons appel à leurs services. »
-
Jerome p.
( Polyculteur-Eleveur dans le 02 )

« commande reçue en décembre 2021 pour la vitesse de livraison et son sérieux merci agriconomie »
-
Marylène C.
( Polyculteur-eleveur dans le 39 )
« commande reçue en décembre 2019 Rien à redire sur cette commande, simple, délai de livraison respectés, le chauffeur a appelé avant de livrer, palette arrivée en bon état »
En tant qu'éleveur, il est essentiel de comprendre l'importance d'une alimentation équilibrée pour vos animaux. C'est là qu'interviennent des produits clés comme le Réhydratant, le capteur de mycotoxines, les Vitamines, et l'Argile qui aide à la digestion. Dans ce guide, nous explorerons les spécificités, caractéristiques, avantages et types d’utilisation de ces produits.
L'importance du Réhydratant et du capteur de mycotoxines
Le Réhydratant, comme son nom l'indique, aide à réhydrater vos animaux, en particulier pendant les périodes de stress thermique. Il est essentiel pour maintenir une bonne santé et une production optimale. En revanche, le capteur de mycotoxines joue un rôle crucial dans la prévention des maladies en capturant les mycotoxines présentes dans l'alimentation de l'animal, empêchant ainsi leur absorption.
Les Vitamines et l'Argile : une aide digestive
Les vitamines C sont des nutriments essentiels à la croissance et au développement de vos animaux. Elles contribuent à renforcer leur système immunitaire et à améliorer leur bien-être général. De plus, l'argile verte du verlay agit comme une aide digestive, favorisant une bonne santé intestinale et aidant à prévenir les troubles digestifs.
Autres produits importants
D'autres produits comme le Tourteau, les drêches, le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium sont également essentiels pour une alimentation équilibrée. Le tourteau et les drêches sont d'excellentes sources de protéines, tandis que le caco3, le lithothamne et l'oxyde de magnésium fournissent les minéraux nécessaires. Le propylène glycol, quant à lui, peut aider à prévenir la cétose chez les vaches laitières.
Marques recommandées
Nous recommandons des marques de confiance telles qu'Hydroplus, Mycotox Extra et Fibratop pour ces produits nutritionnels. Chaque marque a ses propres spécificités et avantages, il est donc important de choisir celle qui correspond le mieux aux besoins de vos animaux.
En somme, une bonne alimentation est la clé du succès de votre élevage. Avec ces produits, vous pouvez assurer une alimentation équilibrée à vos animaux et ainsi garantir leur santé et leur productivité.


